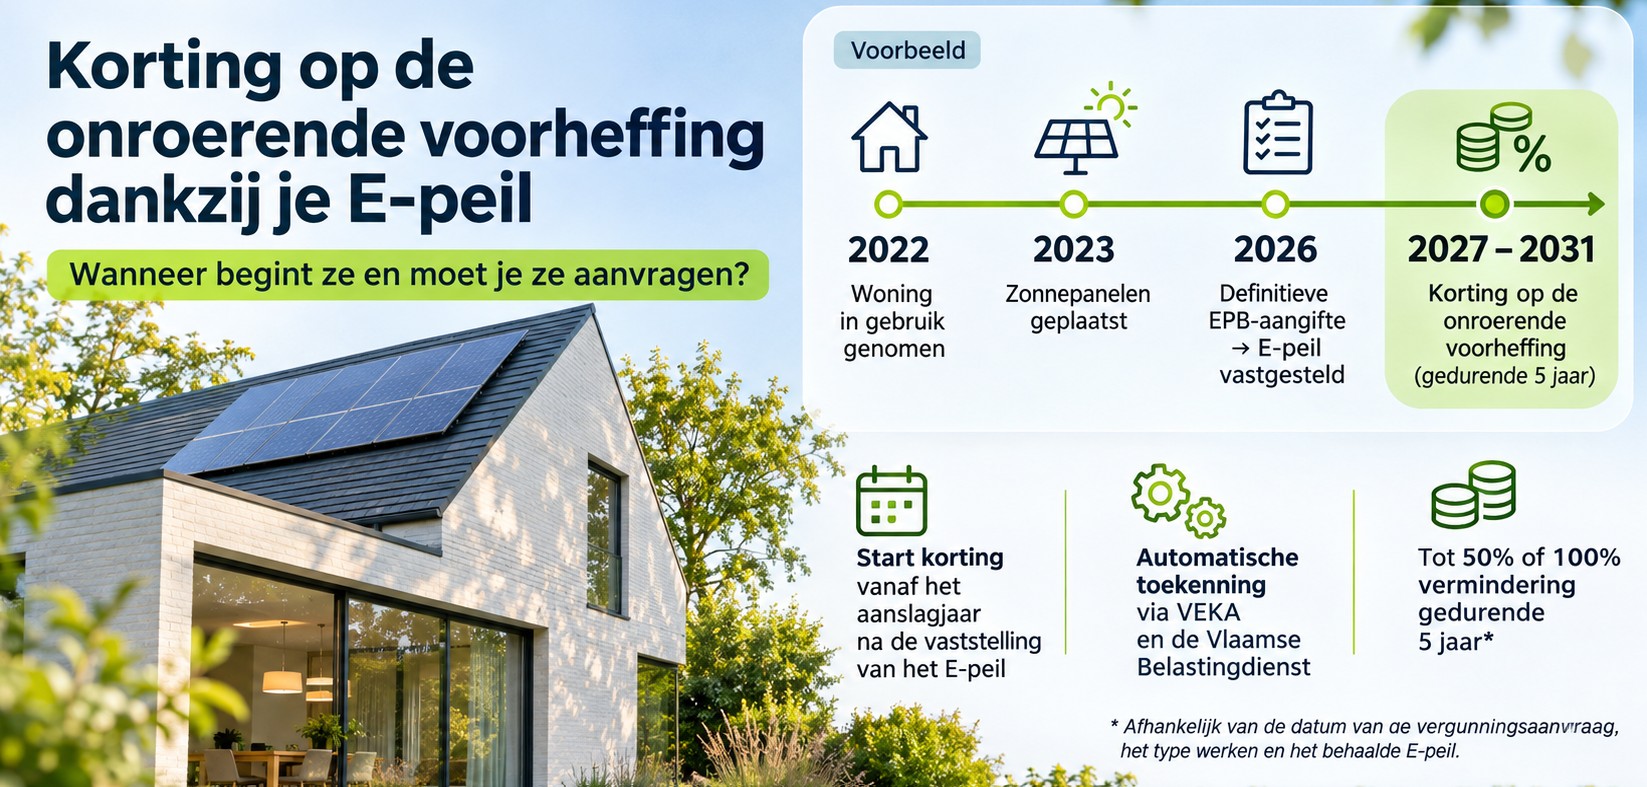
Een energiezuinige woning bouwen of grondig renoveren kan je ook fiscaal voordeel opleveren. Wie aan de voorwaarden voldoet, kan gedurende vijf jaar een vermindering van 50% of zelfs 100% op de onroerende voorheffing krijgen. Maar wanneer begint die korting precies? Vanaf de ingebruikname van de woning, het einde van de bouwwerken of de definitieve EPB-aangifte? En moet je zelf een aanvraag indienen?
Bij Egeon Ingenieurs krijgen we regelmatig deze vragen van bouwheren. We zetten de regels op een rij en leggen ook uit wat er veranderd is sinds 1 oktober 2025.
De onroerende voorheffing is de jaarlijkse belasting die je als eigenaar betaalt op je woning of gebouw. De belasting wordt berekend op basis van het geïndexeerde kadastraal inkomen (KI).
Voor bepaalde energiezuinige gebouwen voorzag de Vlaamse overheid een belastingvermindering op basis van het behaalde E-peil.
Afhankelijk van de datum van de vergunningsaanvraag, het type werken en het behaalde E-peil kon die vermindering oplopen tot:
50% korting gedurende 5 jaar.
100% korting gedurende 5 jaar.
Het gaat dus om een vermindering op de onroerende voorheffing en niet om een verlaging van het kadastraal inkomen zelf. In de volksmond wordt dit vaak de 'korting op het KI' genoemd.
Het E-peil wordt officieel vastgesteld bij de definitieve EPB-aangifte en staat vermeld op het EPC Bouw.
Dit is een van de meest voorkomende misverstanden.
De vermindering begint vanaf het aanslagjaar dat volgt op het jaar waarin het E-peil officieel werd vastgesteld.
De volgende data bepalen dus niet rechtstreeks wanneer de fiscale vermindering start:
De datum waarop je de woning voor het eerst bewoont.
De datum waarop je jouw domicilie naar de woning verplaatst.
De datum waarop de bouwwerken eindigen.
De datum waarop de zonnepanelen of warmtepomp werden geplaatst.
De bepalende datum vind je onderaan op het EPC Bouw, dat wordt gegenereerd bij de definitieve EPB-aangifte.
Stel dat je een woning bouwt of herbouwt waarvoor je volgens de toepasselijke regelgeving recht hebt op een vermindering van de onroerende voorheffing.
De werken verlopen als volgt:
2022: de woning wordt in gebruik genomen.
2023: de zonnepanelen worden geplaatst.
2026: de definitieve EPB-aangifte wordt ingediend en het E-peil officieel vastgesteld.
In dat geval begint de vermindering pas in aanslagjaar 2027.
Bij een vermindering gedurende vijf jaar loopt ze dus voor de aanslagjaren:
2027 – 2028 – 2029 – 2030 – 2031.
Het maakt daarbij niet uit dat de woning al enkele jaren eerder werd bewoond. Uiteraard moet het project wel voldoen aan de voorwaarden van de toepasselijke fiscale regeling en moeten de wettelijke indieningstermijnen van de EPB-aangifte worden gerespecteerd.
Nee. De vermindering wordt normaal gezien volledig automatisch toegekend.
De procedure verloopt als volgt:
De EPB-verslaggever dient de definitieve EPB-aangifte in bij VEKA (Vlaams Energie- en Klimaatagentschap).
Het behaalde E-peil wordt officieel vastgesteld en opgenomen in het EPC Bouw.
VEKA bezorgt de nodige gegevens aan de Vlaamse Belastingdienst (Vlabel).
Vlabel verwerkt de vermindering automatisch op het aanslagbiljet van de onroerende voorheffing.
Je hoeft dus normaal gezien geen aparte aanvraag in te dienen.
Onze tip: controleer altijd het eerste aanslagbiljet waarop je de vermindering verwacht. Is de korting niet toegekend terwijl je volgens de regelgeving wel in aanmerking komt? Dan kan je bezwaar indienen bij de Vlaamse Belastingdienst.
Voeg daarbij onder meer je EPC Bouw en de ontvangstmelding van de vergunningsaanvraag toe.
Meer informatie vind je bij de Vlaamse Belastingdienst – Vermindering voor energiezuinige gebouwen.
De voorwaarden zijn afhankelijk van het jaar waarin de omgevingsvergunning werd aangevraagd en de aard van de uitgevoerde werken.
| Type werken | Maximaal E-peil | Vermindering |
|---|---|---|
| Nieuwbouw of gelijkgesteld | E20 | 50% gedurende 5 jaar |
| Nieuwbouw of gelijkgesteld | E10 | 100% gedurende 5 jaar |
| Ingrijpende energetische renovatie (IER) | E60 | 100% gedurende 5 jaar |
| Type werken | Maximaal E-peil | Vermindering |
|---|---|---|
| (Gedeeltelijke) herbouw | E20 | 50% gedurende 5 jaar |
| (Gedeeltelijke) herbouw | E10 | 100% gedurende 5 jaar |
| Ingrijpende energetische renovatie (IER) | E60 | 100% gedurende 5 jaar |
Voor vergunningsaanvragen vanaf 2023 kwam gewone nieuwbouw zonder voorafgaande sloop niet meer in aanmerking voor deze vermindering.
Bij vergunningsaanvragen vanaf 2022 moet bovendien aan de toepasselijke EPB-eisen voldaan worden.
Voor oudere vergunningsaanvragen gelden andere E-peildrempels. Controleer dus altijd de voorwaarden die van toepassing waren op de datum van jouw vergunningsaanvraag.
De Vlaamse overheid heeft beslist om deze vermindering stop te zetten voor vergunningsaanvragen vanaf 1 oktober 2025.
Dat betekent niet dat alle bestaande kortingen verdwijnen.
Voor vergunningsaanvragen van vóór 1 oktober 2025 kan de vermindering nog steeds worden toegekend, op voorwaarde dat het project voldoet aan de toepasselijke regelgeving.
Ook verminderingen die al werden toegekend, blijven gelden gedurende hun resterende looptijd.
Concreet: een woning waarvan de vergunning bijvoorbeeld in 2022 werd aangevraagd, maar waarvan het E-peil pas in 2026 officieel wordt vastgesteld, kan dus nog in aanmerking komen voor de vermindering vanaf 2027.
De datum van de vergunningsaanvraag blijft bepalend voor de vraag of je nog recht hebt op deze fiscale maatregel.
Lees ook ons eerder artikel: Afschaffing van de korting op de onroerende voorheffing voor energiezuinige woningen.
Ook hierover krijgen onze EPB-verslaggevers regelmatig vragen.
Stel dat je woning al in 2022 werd gebruikt, maar de zonnepanelen pas in 2023 werden geplaatst. De definitieve EPB-aangifte gebeurt in 2026.
Kunnen die zonnepanelen nog meetellen voor het E-peil en de eventuele fiscale vermindering?
Ja, op voorwaarde dat ze in de definitieve EPB-aangifte correct werden opgenomen en gestaafd.
De werkelijk uitgevoerde toestand op het moment van de EPB-aangifte is bepalend voor de berekening. Dat geldt ook voor onder andere:
De geplaatste isolatiematerialen.
De verwarmingsinstallatie en warmtepompen.
De zonnepanelen.
Het ventilatiesysteem.
De resultaten van een luchtdichtheidsmeting.
Worden er daarentegen pas na de definitieve vaststelling van het E-peil extra zonnepanelen geplaatst, dan leidt dat niet tot een nieuw officieel E-peil voor de fiscale vermindering.
Een definitieve EPB-aangifte verdient daarom de nodige aandacht.
De EPB-aangifte is meer dan een administratieve formaliteit.
Ze bepaalt de officieel vastgestelde energieprestatie van het gebouw. Voor oudere projecten kan dit ook een rechtstreekse impact hebben op het verkrijgen van fiscale voordelen.
Bij Egeon Ingenieurs begeleiden we bouwheren daarom van de eerste EPB-voorcalculatie tot de definitieve aangifte.
Daarbij letten we onder andere op:
Een correcte berekening van het E-peil
Een wijziging van isolatiemateriaal, beglazing of verwarmingsinstallatie kan de uiteindelijke energieprestatie beïnvloeden.
Volledige bewijsstukken
Facturen, technische fiches en uitvoeringsfoto's zijn belangrijk om de werkelijk geplaatste materialen en technieken correct in rekening te brengen.
Lees hierover meer in onze blog Stavingsstukken bij EPB.
Een correcte luchtdichtheidsmeting
Een blowerdoortest kan een belangrijke invloed hebben op het E-peil en het S-peil. Zonder gemeten luchtdichtheid moet de EPB-software terugvallen op forfaitaire waarden, die vaak minder gunstig zijn.
Een correct uitgevoerd ventilatiesysteem
Ook het ontwerp, de uitvoering en de resultaten van de ventilatieverslaggeving kunnen de EPB-resultaten beïnvloeden.
Door deze zaken tijdig op te volgen, vermijden we onaangename verrassingen bij de eindaangifte.
Niet noodzakelijk. Het E-peil is slechts een van de voorwaarden. Ook de datum van de vergunningsaanvraag, het type werken en de naleving van de EPB-eisen spelen een rol. Voor vergunningsaanvragen vanaf 1 oktober 2025 is deze vermindering afgeschaft.
Vanaf het aanslagjaar volgend op het jaar waarin het E-peil officieel werd vastgesteld. De relevante datum staat onderaan op het EPC Bouw.
Nee. VEKA bezorgt de noodzakelijke gegevens aan de Vlaamse Belastingdienst. De vermindering wordt normaal automatisch toegekend.
Voor de hierboven besproken vergunningsperiodes bedraagt de duur vijf aanslagjaren. Voor oudere projecten kunnen andere termijnen gelden.
Als het E-peil in 2026 officieel werd vastgesteld en je aan alle voorwaarden voldoet, start de vermindering vanaf aanslagjaar 2027 en loopt ze bij een vijfjarige vermindering tot en met 2031.
Nee, niet op de startdatum van deze specifieke vermindering. Die wordt bepaald door het jaar waarin het E-peil officieel werd vastgesteld. De datum van ingebruikname is wel relevant voor de wettelijke EPB-indieningstermijnen.
Zonnepanelen kunnen het E-peil verbeteren wanneer ze correct zijn opgenomen in de definitieve EPB-berekening. Het behaalde E-peil kan vervolgens bepalend zijn voor de toepasselijke vermindering.
De vermindering is gekoppeld aan het gebouw. Als het gebouw van eigenaar verandert, kan de nieuwe eigenaar de resterende vermindering blijven genieten.
Controleer eerst het EPC Bouw, de datum van de vergunningsaanvraag en de voorwaarden. Als de vermindering ten onrechte ontbreekt, kan je bezwaar indienen bij de Vlaamse Belastingdienst.
Nee. Het oorspronkelijk officieel vastgestelde E-peil blijft bepalend voor de vermindering. Achteraf uitgevoerde energiemaatregelen leiden niet automatisch tot een herziening van dit fiscale E-peil.
Heb je vragen over je E-peil, de definitieve EPB-aangifte of het EPC Bouw? Of wil je weten hoe de energieprestatie van je bouwproject verder geoptimaliseerd kan worden?
Bij Egeon Ingenieurs begeleiden we bouwheren, architecten en projectontwikkelaars met onafhankelijk en praktisch advies.
Ontdek onze diensten voor EPB-verslaggeving Vlaanderen, ventilatieverslaggeving en blowerdoortesten.
Stel je vraag via offerte@egeon.be of contacteer ons.
Egeon Ingenieurs – Onze aanpak = jouw gemoedsrust.
Inhoudelijk gecontroleerd: 18 november 2026. Dit artikel behandelt de Vlaamse regelgeving. De concrete toepassing is afhankelijk van de individuele vergunnings- en EPB-gegevens.


